六十多年前,Visa 从美国加州弗雷斯诺的一次信用卡实验出发,逐渐把分散在全球各地的银行、商户与消费者连接成一张庞大的支付网络。而今天的加密世界也正面临一个高度相似的问题。Bitcoin、Ethereum、Solana、Zcash 以及越来越多区块链各自繁荣,却依然彼此割裂。NEAR 正试图扮演新的连接者,通过 Intents、链抽象与机密执行,把不同资产、流动性和应用接入同一张价值网络,成为 Crypto 世界里的链上 Visa...
如果只能用一句话介绍Near,我想用链上Visa这个概念再也合适不过
为什么?如果明天要去国外旅行,你最先考虑的事情会是什么?机票、酒店、网络之外,大概率还有一个极其现实的问题。到了当地以后,我怎么付钱?
这时候你大概会有两种选择,一是带钱,二是带卡
但如果不打算随身携带大量现金给自己造成麻烦,一张可以在世界各地使用的银行卡几乎已经成为默认选项,而当人们想到这种全球支付能力时,最容易浮现在脑海里的名字之一,大概率就是 Visa
今天的 Visa 已经覆盖全球 200 多个国家和地区。一个人在纽约开户,可以拿着同一张卡去东京便利店、巴黎餐厅、香港商场或者新加坡机场完成支付。消费者通常不需要知道商户使用哪一家收单机构,不需要理解当地银行体系,也不需要自己完成货币兑换和跨境清算
对刷卡者而言,支付往往只是把卡靠近终端、等待几秒钟,然后看到支付成功。但我们今天已经习以为常的这种体验,其实并不是从一开始就存在
甚至你可能不知道六十多年前,Visa 甚至还不叫 Visa,让我们回到1958 年的美国加利福尼亚州弗雷斯诺
这座位于加州中央谷地的城市,很少会与全球金融基础设施联系在一起,但现代支付史上一场极其重要的实验,却偏偏从这里开始。当年 Bank of America 选择弗雷斯诺作为 BankAmericard 的首个大规模试验城市,一次性向当地大量消费者寄出信用卡,同时提前发展能够接受这种新支付工具的商户。后来,这次行动甚至有了一个专门的名字Fresno Drop,中文代号弗雷斯诺信用卡投放大行动
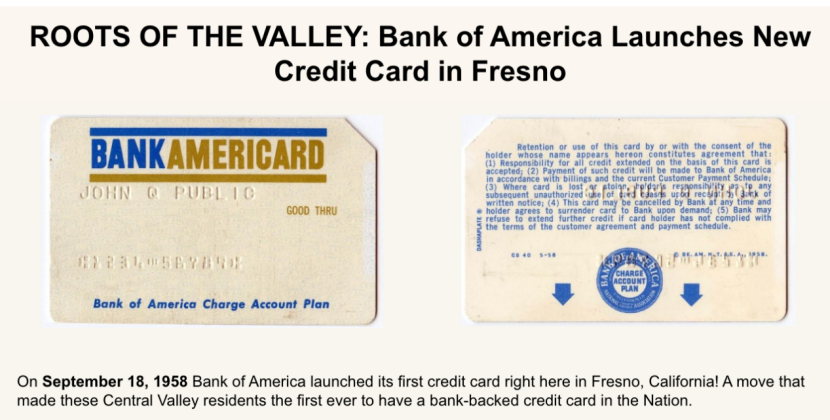
Bank of America 当时的野心挺大。它想验证一个更加重要的问题:如果消费者和商户同时进入一套统一的支付体系,一张银行卡能不能从单纯的银行产品,逐渐成长为连接整个商业社会的网络?
答案最终是肯定的
最初的 BankAmericard 当然远远没有今天 Visa 的规模。当时美国不同地区的银行、商户和消费者依旧高度碎片化,一家银行发行的支付工具往往只能在有限范围内使用。Bank of America 最早需要解决的,其实正是一个典型的网络冷启动问题
如果没有持卡人,商家为什么要投入成本接受这种新的支付方式。如果没有足够多的商家接受,消费者又为什么要使用这张卡?弗雷斯诺的实验通过同时扩张支付两端,让这张卡拥有了最初的网络效应。消费者越多,商户越愿意加入。能够接受这张卡的商户越多,消费者使用它的价值又越高
于是 BankAmericard 开始走出 Bank of America 自己的体系。20 世纪 60 年代后期,这套网络逐渐向其他银行开放。到了 70 年代,Dee Hock 等人开始推动一个更加独立、标准化的银行合作网络形成。不同银行不需要被 Bank of America 所拥有,它们可以继续拥有自己的客户、存款和业务,但只要遵循同一套支付规则,彼此发行的卡就能够在越来越大的商户网络中使用
1973 年,后来发展成为 VisaNet 的电子授权、清算与结算系统开始运行,银行卡支付逐渐从大量依赖人工、纸质文件和电话确认的流程,进入真正的计算机网络时代。1974 年,网络开始向美国之外扩展。1975 年,借记卡产品出现。1976 年,BankAmericard 正式改名为 Visa。此后的数十年间,越来越多的银行、商户、消费者以及国家和地区陆续接入这张网络,Visa 也由最初的信用卡品牌,逐渐发展成为覆盖全球的支付基础设施
而六十多年以后,距离弗雷斯诺大约三百公里之外的旧金山,一群工程师开始面对一个表面上完全不同、底层却意外相似的问题
2017 年前后,前 Google 研究员 Illia Polosukhin 与分布式系统工程师 Alexander Skidanov 最早创建的其实是 NEAR.ai。他们当时希望研究如何利用机器学习完成程序生成,让计算机根据自然语言描述自动编写程序。Illia 本身正是 2017 年 Transformer 奠基论文《Attention Is All You Need》的共同作者之一,而 Skidanov 此前则长期从事大规模数据库和分布式系统工作

后来,两人在组织全球开发者协作、处理跨境支付以及研究分布式计算的过程中逐渐进入区块链领域,并在 2018 年把项目方向转向 NEAR Protocol。那时的 NEAR 与 Visa 显然没有直接关系,一个讨论的是分片、共识机制与智能合约,另一个处理的是消费者、银行与商户之间的授权、清算和结算
如果把 Near 和 Visa两者的发展路径拉长来看,一个非常有意思的问题开始浮现。当世界上已经存在大量彼此独立的价值系统以后,最大的机会到底是重新建造一个新的孤岛,还是想办法把所有孤岛连接起来?
显然是后者,因此这也是Near和Visa的异曲同工之处。这意味者六十多年以后,加密世界也引来了弗雷斯诺时刻
今天的 Crypto 看起来已经相当繁荣。Bitcoin 拥有自己的资产和账户体系,Ethereum 建立了庞大的智能合约与去中心化金融生态,Solana 形成了高性能交易市场,Zcash 长期发展隐私支付,Base、Arbitrum、Optimism、Sui、TON 以及更多网络又分别形成自己的用户和流动性
问题在于,每一条链单独来看都越来越成熟,但如果把它们放到一起,整个行业却仍然很像 1958 年以前彼此割裂的银行体系。资产存在,应用存在,流动性也存在,但它们之间的连接仍然远远不够自然
假如一个人持有 BTC,却希望购买 Base 上的一种资产,他可能首先需要确认自己的 BTC 无法直接在目标应用中使用,然后寻找跨链工具或者资产转换方案,研究应该使用什么中间资产,再把资金转到另一个网络,准备对应网络所需要的手续费代币,完成兑换以后,再继续把资金转入 Base。如果过程中切换到 Solana,账户体系甚至会再次发生变化
对于熟悉 Crypto 的人而言,这些步骤可能已经成为日常,但对于真正意义上的大众金融产品来说,这种体验显然还远远没有完成。它就像 20 世纪 60 年代以前的银行卡,每一个体系内部都能够工作,可一旦走出自己的网络,问题马上出现
过去十年,Crypto 最常见的解决方式是努力扩大自己的孤岛。Ethereum 希望更多资产和应用部署在 Ethereum,Solana 希望更多交易与流动性停留在 Solana,Avalanche、Sui、NEAR 以及其他公链也曾经遵循类似逻辑,于是公链之间长期围绕锁仓规模、开发者数量、稳定币规模、去中心化交易量和活跃地址展开竞争,每一个网络都希望自己最终成为最大的链上城市
但现实的发展逐渐证明,Crypto 很可能不会最终只剩下一座城市。Bitcoin 没有因为 Ethereum 出现而消失,Ethereum 也没有因为 Solana 增长而退出历史舞台。二层网络的发展更没有减少网络数量,反而制造了更多执行环境。未来如果稳定币、现实世界资产以及 AI Agent 进一步进入链上世界,资产和执行环境的数量大概率还会继续增加
这意味着行业真正需要回答的问题开始发生变化:如果我们无法让所有资产最终生活在同一条链,那么能不能至少让所有资产交换起来,像生活在同一条链上一样简单?

这正是 NEAR 最近几年在做的事情
NEAR 最早进入市场时,当然也是一条典型的公链。它讨论 Nightshade 分片、扩展能力、低费用和开发者体验,也和当时大量新公链一样,希望更多应用建设在 NEAR 上,希望更多流动性进入 NEAR,希望更多开发者选择 NEAR
但随着多链世界逐渐成为现实,NEAR 的战略开始向另一个方向倾斜。它不再要求 Bitcoin 变成 NEAR,不要求 Ethereum 上的应用迁入 NEAR,也不要求 Solana 的流动性离开 Solana。NEAR Intents 所代表的新逻辑更加接近 Visa,底层资产可以继续属于自己的网络,而 NEAR 尝试成为这些网络之间的执行层
传统 Crypto 的操作方式强调一连串具体交易。一个用户可能需要自己提前规划先把 BTC 换成某种中间资产,再跨到 Ethereum,随后兑换成 USDC,最后继续跨到 Base。而在 NEAR Intents 所代表的意图模式里,用户可以直接表达最终结果,我现在拥有 BTC,我希望最后得到 Base 上的 USDC,目标性很强不是吗?
这两种表达方式之间,看起来只是省略了几个步骤,但背后其实代表着完全不同的基础设施逻辑。传统方式要求普通用户亲自设计交易路线,而意图模式则把路线设计交给网络中的专业参与者
用户提交目标以后,不同的求解器可以根据自己的资产库存、流动性来源和交易路径提供报价,网络再从中选择合适方案完成执行。对于最终使用者而言,跨链桥、流动性来源、手续费代币和中间路线都逐渐退到后台,留下的只有两个问题,你现在拥有什么,以及你最终想得到什么
这个结构与 Visa 其实极其相似。让我们回到一开头的那个例子,一个美国游客在日本刷卡时,也不会自己设计美元如何经过不同银行、按照什么方式完成货币转换,以及商户最终怎样收到日元;他只需要告诉支付网络,我要支付 1,000 日元。Visa 和相关金融机构把过程解决掉,而 NEAR Intents 所尝试做的,则是把类似的抽象带入区块链世界

如果沿着这个思路继续向下推,评估NEAR 就不能只是锁仓规模
银行天然希望获得更多存款,因为资产究竟停留在哪里非常重要。但 Visa 并不需要消费者把全部资金存入 Visa。对于 Visa 来说,更关键的问题是,当消费者的钱需要流向商户时,这笔支付是否经过自己的网络
这也是资产在哪里和价值如何流动两种基础设施逻辑之间的区别
传统公链竞争更加关注资产在哪里。大家会观察某条链拥有多少 USDC、多少 ETH、多少 BTC 衍生资产,以及多少资本长期停留在去中心化金融协议中,因为这些资产构成了链上经济活动的基础
但意图网络可以逐渐走向另一种模式:BTC 可以始终留在 Bitcoin,SOL 可以继续属于 Solana,ZEC 仍然存在于 Zcash,USDC 最终也可能停留在 Base
NEAR 并不一定要永久拥有其中任何一种资产,它更希望在这些资产彼此交换的时候承担连接、执行与结算的角色。如果这种模式最终成立,那么一个非常反直觉的现象就会出现:NEAR 最成功的交易,甚至可能是用户从头到尾都没有强烈感受到 NEAR 存在的交易
真正成熟的基础设施,往往会慢慢从用户视野里消失,这才是链抽象本身最大的意义所在
加密过去十年其实让普通使用者学习了太多本来应该属于基础设施层的知识。人们需要理解手续费、远程调用节点、跨链桥、一层网络、二层网络、封装资产、不同地址格式,甚至还需要知道某条链什么时候拥堵、使用什么资产支付手续费。
对于工程师而言,这些都有合理的技术原因;但对于一个真正成熟的金融网络来说,把这些复杂性全部暴露给消费者并不是值得炫耀的功能,而是一笔尚未偿还的体验成本
互联网同样存在极其复杂的底层协议。用户访问网页时,数据包可能经过多个自治系统、运营商、路由器和数据中心,但没有浏览器会要求普通用户亲自选择数据传输路线;发送一条即时消息的时候,人们也不会研究内容究竟经过了哪些服务器节点
支付网络成熟以后也是一样。底层究竟经过哪里应该逐渐成为机器的问题,而不是人的问题
那你可能会问了,能实现这一目标的项目方有很多,NEAR为何能跑出来呢?这个问题就要回到Visa 今天强大的原因,并不是 1958 年那张 BankAmericard 拥有什么别人无法复制的神奇技术。信用卡可以复制,支付应用可以复制,甚至清算系统本身也可以重新建设
但数十年逐渐形成的商户、发卡机构、收单机构、消费者、风控系统和监管关系,却无法在一夜之间重新复制出来
网络型基础设施通常会形成一种非常典型的飞轮。消费者越多,商户越愿意支持 Visa;商户越多,银行发行 Visa 卡就越有吸引力。银行越多,消费者能够使用 Visa 的范围又进一步扩大,最终整个网络的价值随着节点增加而持续上升。Visa 的成长因此从来不是简单的线性增长,而是几十年不断累积网络密度的结果
NEAR Intents 如果最终想成为真正意义上的链上 Visa,同样需要形成自己的网络效应,只不过其中的参与者从银行和商户变成了区块链、资产、钱包、求解器、应用和 AI Agent
一个钱包接入,可以获得更多资产覆盖。更多钱包带来更多交易需求,更多交易需求又吸引更多求解器。求解器增加以后,报价竞争更加充分、流动性更加丰富,执行质量改善又会继续吸引更多应用和交易。
于是一个新的链上网络飞轮逐渐形成:更多区块链带来更多资产,更多资产吸引更多钱包和应用,更多应用产生更多交易需求,更多需求吸引更多求解器和流动性,而更好的执行质量最终又继续扩大交易规模
这才是 NEAR Intents 的未来。它的意义并不仅仅是官网上又多出现了一条链的标志,而在于每多连接一条链,其他已经处于网络里的链也可能因此获得更多价值
AI Agent 可能让这张链上 Visa 比人类时代更加重要,为什么?因为现在出现了一个 Visa 诞生时根本不存在的新变量
传统支付网络服务的经济主体主要是人和企业,但未来链上经济可能第一次出现数量庞大的非人类经济主体。AI Agent 可以拥有钱包,可以获得收入,可以购买接口服务和算力,可以管理资金,可以交易资产,甚至可以雇佣其他 AI Agent 完成任务
对于这种机器经济而言,Crypto 当前的链间碎片化甚至比对人类更加难以接受。一个人发现钱包里没有 ETH 支付手续费,还可以打开交易所购买一点 ETH。但一个真正自主运行的 AI Agent,不可能在每一次任务中都重新理解 Bitcoin、Ethereum、Solana、Base 和几十种手续费资产之间的区别
AI Agent 真正需要的是一个非常明确的最终结果。例如支付 5 USDC 获取某个接口服务,把资金中的 10% 转换成 BTC,把收益最高市场中的资产调回主账户,或者向另一个 AI Agent 支付任务报酬
至于资产原本位于哪条链、需要什么手续费、经过哪个跨链工具、如何寻找最合适的流动性路线,这些问题都应该由底层执行网络自动解决,而不应该继续暴露给 AI Agent 本身
这也是为什么 NEAR 重新回到人工智能以后,它早年的历史反而显得非常有意思。NEAR 最初本来就从 NEAR.ai 开始,随后因为全球协作和分布式系统问题转向区块链;到了今天,大模型和自主 AI Agent 真正开始成熟以后,人工智能与 NEAR 的区块链基础设施又重新汇合
当价值被分散在无数孤岛里,谁来修建连接它们的路?
Visa 用半个多世纪,给出了属于传统金融的答案。而 NEAR,正在尝试为 Crypto 写下另一个答案