Lighter 生态里的Wick突然FOMO了起来。产品尚未正式上线,社区讨论已经迅速升温。如果说Robinhood Chain正在通过up.这样的原生流动性协议搭建自己的DeFi底座,那么Lighter EVM同样需要一个能够聚集资产、交易和流动性的核心入口,Wick显然正在争夺这个位置!如果继续深入它的产品设计,我们会发现那条非常统一的主线,即尽可能减少资本的空闲时间,让同一笔资金在交易、流动性、收益和套利之间持续工作。Wick的AMM、订单簿、股票、期权、指数、流动性质押、收益型资产以及协议自营套利,都围绕这条资本效率叙事逻辑展开...
理解Wick之前,让我们先从一个最简单的问题开始。当我们今天进入链上交易平台,我们究竟能够做什么?
在Uniswap这样的传统去中心化交易所里,最常见的操作是Swap。假设你手里持有USDC,可以换成ETH。手里有ETH,也可以换回USDC。现在司空见惯的事情背后依赖一个由用户共同提供资金的流动性池。假设池子里存着ETH和USDC,当越来越多人买入ETH时,池子里的ETH越来越少,价格便会沿着算法曲线不断上升
而如果把视角再往外放,其实很多分散的DeFi协议都在解决流动性和资本效率的不同环节。例如Meteora通过Bin Liquidity和DLMM把资金进一步集中到不同价格区间以提高做市效率。Kinetiq这类流动性质押协议,则让原本被质押的资产继续以LST的形式参与DeFi并获取收益。Aerodrome则更像一套流动性协调机制,通过代币激励和治理把资金引导到不同交易池
它们分别解决了流动性怎么摆?质押后的资产怎么继续工作?以及生态里的资金应该流向哪里?这些问题,而Wick想做的是把这些原本分散在不同协议里的思路继续往同一套体系里进行收拢
如何具像化理解这一收拢?让我们先举一个Wick设计的wAMM
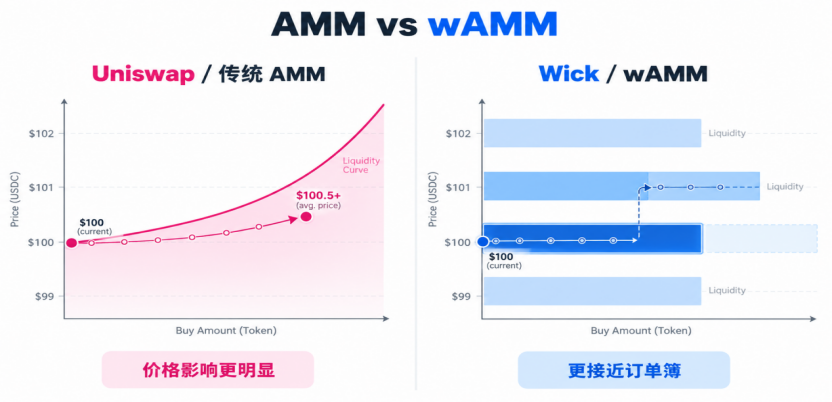
AMM模式可谓是DeFi过去几年最重要的创新之一,因为它让链上交易不再依赖一个传统交易所统一维护订单簿。然而它也存在一个很直观的问题,特别是一笔交易越大,对池子价格造成的影响通常越明显。用户下单时看到的价格可能是100美元,真正全部成交下来,平均价格可能已经到了100.5美元甚至更高
Wick设计的wAMM则希望把这种交易体验进一步向传统订单簿靠近。它会把价格拆成一个个独立的价格区间,也就是所谓的Bin。假设某项资产目前价格在100美元附近,流动性可能分别分布在99美元、100美元、101美元和102美元这些位置。用户在100美元这一层交易时,只要这一层还有足够的流动性,成交价格就可以维持在100美元附近。当这一层资金被吃完,交易才继续进入101美元的下一层

为了实现这样的愿景,Wick由此进一步做了一件很有意思的事情,即让限价单本身参与流动性提供
举个详细的例子。在传统交易所里,如果英伟达现在价格是190美元,你认为180美元才值得买,于是挂了一张180美元的买单。在订单成交之前,这笔钱的主要作用就是等待。而Wick的设计里,这笔180美元买单可以直接成为180美元这个价格Bin中的流动性。其他用户在附近交易时,这部分资金就可能参与成交,并产生交易手续费
对于用户来说,这相当于让一笔原本正在等待成交的资金多出了一层用途。过去我们挂限价单和提供LP属于两个不同操作,在Wick的设计里两者之间的边界开始变得模糊。订单在等待过程中可以承担流动性角色,最终价格触发之后又完成原本的买入或卖出目的
Swap只是第一步,这套逻辑甚至延伸到了Wick计划中的期权产品

如果你玩过期权就知道,传统期权交易里用户支付期权费购买一份未来按照特定价格交易资产的权利,卖方则需要承担相应的风险和保证金要求。大量资金在期权存续期间承担抵押和风险覆盖功能。Wick希望利用自己的Bin流动性结构,让部分承载期权头寸的资本继续参与市场流动性,从而在等待结算期间获得额外交易费用
因此无论是Swap还是Option,都彰显了Wick这个项目最大的核心卖点,提高等待资本的利用率,尽可能减少资金进入某个金融产品之后完全静止的时间
假设你手上有 10,000 枚 LIT,在 Wick 出现之前,比较直接的选择可能是把它拿去质押,或者单独拿一部分资金去做 LP。10,000 枚 LIT 如果只是按照 4% 单利计算,5 年可以获得约 2,000 枚 LIT,如果通过 wLIT 自动复投,5 年后则可以达到约 12,210 枚 LIT,相比单纯把每期奖励放在那里,多出约 210 枚 LIT,也就是复投让这部分奖励本身最多增加约 10.5%

而Wick想做的是把这些原本分散的收益环节连接起来。比如先把资产放进 wAMM 的 Bin 中提供流动性,首先获取交易手续费,如果你认为某个价位适合买入或卖出,又可以把部分 Bin 设置成限价单,而这些订单在等待成交期间依然属于真实流动性,因此仍然能够赚取 Swap Fee。同样采用Bin做市,宽区间仓位投入 50 万美元,示例 APR 为 15%,更集中的仓位投入 10 万美元,示例 APR 提升到 95%;最紧密的流动性只投入 2.5 万美元,示例 APR 达到 340%
如果按照静态模型粗略算一遍,这种资本连续参与的差别会更直观。假设一笔价值 10 万美元的 LIT 单纯参与前面示例中的 4% 质押,一年的静态收益约为 4,000 美元等值。如果把同样 10 万美元资本重新组织成一个假设的 50/50 wLIT/USDC 仓位,其中 5 万美元等值 wLIT 底层继续按照4%产生质押收益,相当于约 2,000美元;再假设这一仓位恰好达到 Wick 文档Focused LP示例中的 95% LP APR,对应手续费收入约 95,000 美元,那么两层静态收益合计约为 97,000美元,账面收益率约97%
和单独4%质押相比,名义收益来源被放大到了大约 24.3倍
而且链路还没有结束。进入wLIT之后,底层LIT继续积累质押收益,wLIT本身还能用于做市、抵押或其他DeFi产品;wLLP则把Lighter LLP原本不可自由流通的仓位包装成可组合资产,底层继续获取清算和保险基金相关收入。Lighter在部分清算中,LLP最高可以获得 1%的清算费用
讲到这里你可能会感到非常兴奋。而一个更关键的问题也出现了Wick选择的为什么偏偏是Lighter?
一条新的EVM生态真正启动之后,最先遇到的问题往往是流动性应该在哪里聚集。Base早期有Aerodrome承担类似角色,Robinhood Chain如今也出现了以up.为代表的原生流动性协议。它们采用的具体机制并不完全相同,但承担的生态任务很接近,让新资产拥有交易场所,让资金集中起来,再让流动性向整个生态扩散。Lighter EVM同样需要这样的角色,而Wick现在争夺的就是这个位置
如果只看wAMM本身,Wick完全可以部署在Base、Arbitrum、Ethereum或者其他EVM网络。Bin AMM早已有其他项目采用,流动性质押也已经被Lido等协议验证多年,链上期权、指数和RWA同样并非Lighter独有
Wick需要的是一个能够和高性能交易订单簿紧密连接的智能合约环境,而Lighter正好拥有这种结构。我们可以把Lighter理解成两个紧密连接的金融世界:一个部分负责高性能交易,处理订单簿、永续合约、现货、RWA市场、清算和价格发现。另一个部分是Lighter EVM,开发者可以像在其他EVM网络上一样部署智能合约,开发AMM、借贷、收益产品和各种DeFi应用。Wick就生活在后面这个智能合约世界里,但它距离前面的交易系统非常近。也正因为这层距离足够近,wAMM负责流动性、Lighter Orderbook负责价格发现、协议自营套利负责重新定价价值捕获,三者才能形成Wick目前最有辨识度的一套组合
这种距离很重要。假设Wick部署在以太坊主网,并建立了一个NVDA相关的AMM。Wick上的价格现在是180美元,而外部真实市场已经上涨到181美元。这个时候需要有人把两边价格重新拉回一致。套利机器人会观察价格差异,在Wick买入低价资产,同时前往另外一个交易场所卖出高价资产,从中赚走差价
整个过程中需要处理多个系统。价格来自外部市场,交易发生在不同平台,区块确认时间、网络拥堵、交易失败和执行延迟都会增加风险。对于变化极快的金融资产来说,哪怕几秒钟也可能让原本存在的套利空间彻底消失
Wick放到Lighter之后,情况发生了变化。Lighter本身拥有高性能订单簿和大量交易活动,Wick AMM与Lighter订单簿处于同一个生态系统里。如果Wick某项资产报价180美元,而Lighter订单簿已经来到180.5美元,套利系统可以更快地识别并利用这段价格差
这时候Lighter订单簿能够承担价格发现的作用,Wick的AMM负责提供DeFi流动性,两套系统形成互补。订单簿告诉市场资产现在大约值多少钱,AMM则让这些资产进一步进入链上流动性和金融组合
传统AMM中,链上价格一旦与外部市场产生偏差,专业套利机器人就会迅速出现。如果某个池子的ETH价格比市场便宜1%,机器人会在池子中买入ETH,再到其他交易所卖掉,差价成为套利机器人的利润。与此同时,池子的价格也因此被重新拉回市场水平,这套机制维持了AMM价格稳定,但协议本身很少获得这部分套利收益
Wick希望自己运行套利系统,在Wick AMM与Lighter订单簿之间寻找价格差异。如果内部机器人能够比外部套利者更快完成交易,原本流向专业套利公司的部分收益就可能留在协议内部。根据Wick当前公布的设计,这些收入未来还可以继续进入WICK的代币经济体系,包括回购、激励以及sWICK相关的价值分配
即使Wick目前还没有公布完整的代币经济学,仅仅是把原本流向外部套利机器人的价值重新留在协议内部这一点,就已经给WICK留下了相当大的想象空间,即wAMM负责把流动性集中在更有效的价格区间,Lighter Orderbook负责更快的价格发现,协议自营套利负责在两边出现偏差时主动捕获重新定价价值。三者共同服务的仍然是同一条主线,让资金更高效地工作,并尽量减少价值外流
此外Lighter EVM目前仍然处在非常早期的阶段,这反而可能是Wick最大的机会之一。今天它如果进入Base,需要面对Aerodrome、Uniswap等已经拥有庞大流动性的成熟协议,进入Solana,同样要和Jupiter、Meteora等头部产品竞争。但在Lighter EVM,生态格局远没有固化。谁最先成为资金和新资产进入Lighter EVM后的第一站,谁就有机会获得远高于单一DEX的生态价值

这个位置一旦建立起来,wAMM、股票、期权、指数、wLIT、wLLP以及协议自营套利就会围绕同一批资产和流动性互相连接。如果后续再把这套资本效率逻辑延伸到更多网络,Wick的角色还可能从单链流动性中心继续向多链收益与套利层扩展
如果Lighter负责把交易做得越来越像一家高性能链上交易所,那么Wick正在尝试完成另一半拼图:让这些资产离开订单簿之后,依然能够继续做市、赚取手续费、进入收益产品、参与期权和指数,并在价格出现偏差时由协议继续捕获套利价值。从LP手续费到限价单流动性,再到收益、套利和协议收入,Wick希望把一个个孤立的功能串成资本持续参与的链路,最终再通过sWICK这样的统一入口承接多条产品线的价值
这或许才是Wick目前最值得关注的地方,加油Wick!