Hyperliquid 证明链上永续合约确实能承载专业交易,但为何 Aster、Lighter 等后来者依然涌现?答案在于同一资产在不同平台的资金费率、流动性与保证金规则各异,交易机会由此产生。更棘手的是,资金可能留在 BNB Chain,机会却出现在ARB上,几分钟的调拨过程足以改变交易结果。而依托 RISE Chain 的高性能执行,RISEx 则希望让订单簿、保证金、借贷与收益在同一系统中协同运作
Hyperliquid 已经成为这轮周期链上衍生品交易市场最具代表性的平台之一。凭借高性能订单簿、专门优化的交易执行架构,以及不断扩大的流动性与资产覆盖范围,它证明了去中心化交易所同样能够承载专业交易者的需求
然而Aster、Lighter 等后来者依然不断涌现,并吸引了大量交易者与机构资金。为什么在头部平台已经建立明显优势之后,市场仍然需要更多永续合约交易所?
资金费率就是其中最直观的例子之一。永续合约没有传统期货的固定到期日,需要通过资金费率机制,使合约价格在长期运行中尽可能接近标的资产价格。当永续合约相对现货存在溢价时,通常由多头向空头支付资金费
当合约出现折价时,则可能由空头向多头支付费用。由于各家交易所的持仓结构、交易者情绪、流动性和费率计算规则不同,同一资产在多个平台之间可能具有不同的资金成本。对于普通投资者而言,万分之几的差异或许并不起眼,但对于管理数百万乃至数千万美元仓位的专业机构来说,这些细微偏差可能成为值得持续监测的市场变量
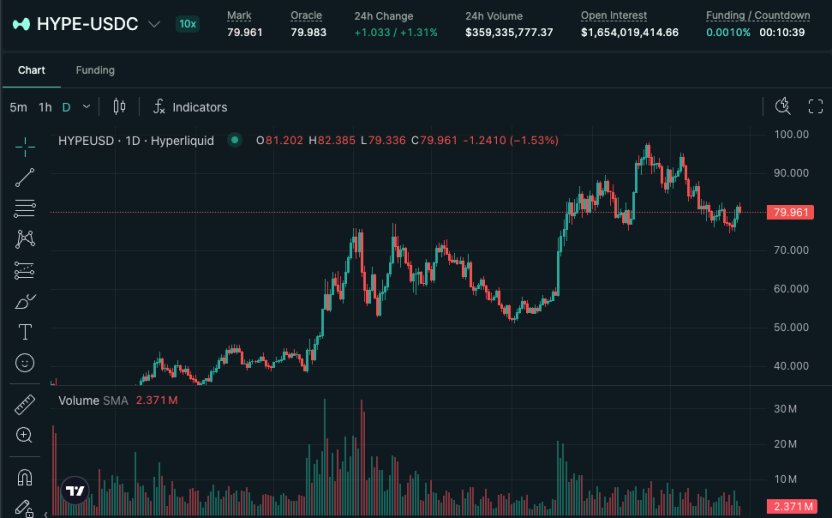
让我们来看一个具体的例子,10 月 28 日晚Aster 和 Hyperliquid 的 HYPE 永续合约交易。Aster 的 HYPE/USDT 标记价格约为 80.064 美元,每四小时资金费率为 0.0013%
Hyperliquid 的 HYPE-USDC 标记价格约为 79.961 美元,每小时资金费率为 0.0010%。两个平台交易的是同一种底层资产,但资金费率却是不一样的

为什么会出现这种问题?原因在于的Aster 和 Hyperliquid的交易者结构、多空持仓比例、市场流动性和资金费率计算机制并不相同。资金费率主要用于调节永续合约与现货市场之间的价格偏差,当某个平台的多头需求更加旺盛,合约溢价扩大时,资金费率通常随之上升,反之则可能下降
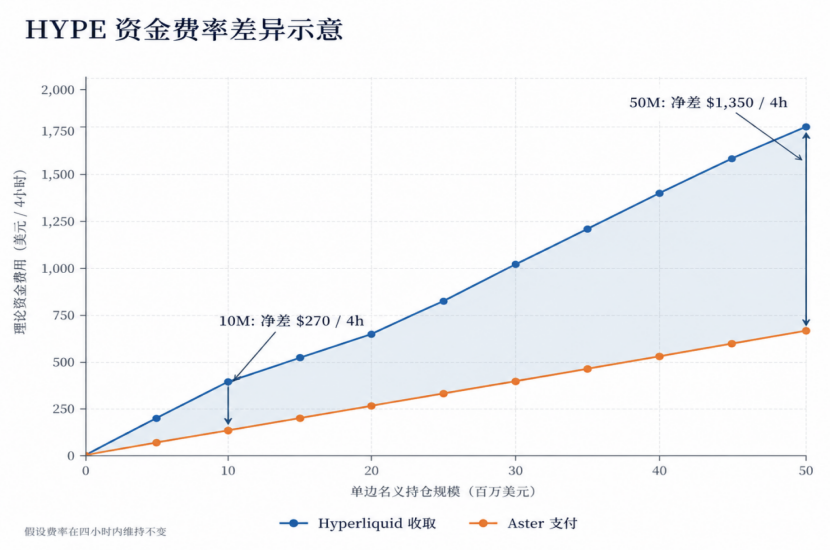
那么假设你是巨鲸,两边分别建立 1,000 万美元的名义仓位,并且资金费率维持上述水平,交易者每四小时理论上能够从 Hyperliquid 收取约 400 美元资金费,同时向 Aster 支付约 130 美元,净资金费收入约为 270 美元
如果这一差异持续一天,对应的理论收入约为 1,620 美元;当单边名义仓位扩大至 5,000 万美元,同样条件下每四小时的理论资金费差便达到 1,350 美元。看似微不足道的利率偏差,在足够大的交易规模下,可能逐渐形成值得专业机构研究和部署的交易策略

除了资金成本,我们可能还面临一个更加现实的问题,就是资金究竟存放在哪条区块链上。随着加密市场逐渐形成以太坊、BNB Chain、Solana、Arbitrum 等多个主要生态,交易者的资产也分散在不同网络之中
假设一名交易者持有价值 500 万美元的 USDT,资金主要存放在 BNB Chain,而此时 Hyperliquid 的 HYPE 永续合约突然出现理想的交易机会,他就需要考虑如何将这些资金尽快转换为 Hyperliquid 交易账户中的可用保证金
Hyperliquid 的核心交易系统是 HyperCore,HyperEVM 则提供与 EVM 兼容的智能合约执行环境,两者属于同一条 Hyperliquid 区块链的不同组成部分。对于常见的 USDC 入金方式,Hyperliquid 的原生桥连接 Arbitrum,用户可以将 Arbitrum 上的 USDC 转入交易账户。平台目前还提供来自 Bitcoin、Ethereum、Solana 等网络的部分资产入金路径,因此其入金渠道早已超出单一网络
然而如果交易者的资金位于 BNB Chain,仍然需要借助相应的兑换和跨链路由,将资产转化为平台支持的交易资金。无论采用中转网络还是第三方聚合桥,实际操作都需要考虑流动性、网络确认和资金到账时间
高频交易机会往往稍纵即逝。USDC 提现至 Arbitrum 通常需要约 5 分钟,而通过 Arbitrum 向 OKX 充值,还需等待交易所要求的网络确认与入账处理,整个过程可能进一步延长。在行情快速变化或保证金接近清算阈值时,这几分钟的延迟足以改变成交价格,甚至让交易者错过及时追加保证金的机会
RISEx 正是在这样的市场背景下提出统一交易所的构想。它选择从另一层面改变交易基础设施。在自身所处的 RISE Chain 上,RISEx 希望将订单簿、保证金、收益和其他 DeFi 协议放入共享的执行环境,使资金在进入生态之后,能够更加紧密地参与交易和其他金融活动
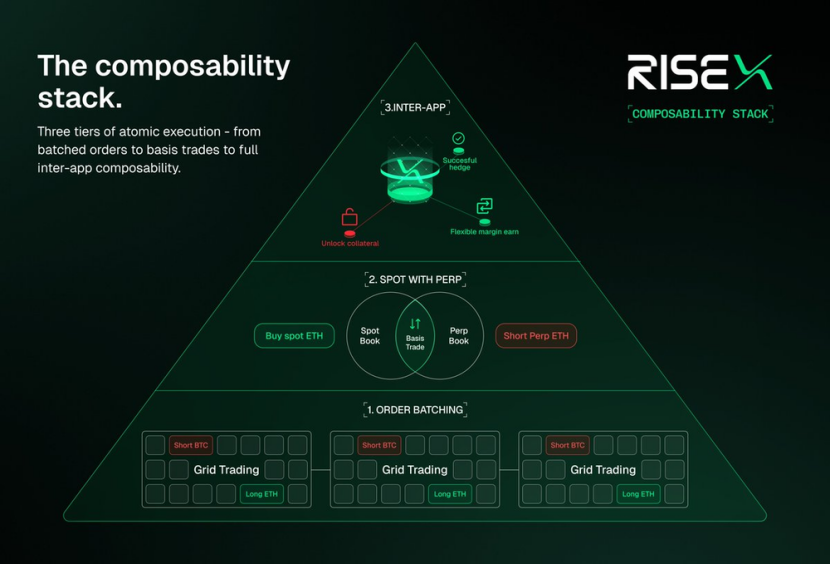
这一设计所瞄准的市场需求,在跨协议组合交易中体现得更加直接。对于专业做市商、量化基金和套利交易者来说,现货、永续合约和借贷经常需要共同参与一套完整的交易策略。即使这些金融活动发生在同一条区块链上,由于不同协议分别维护各自的资金池、仓位状态和风险参数,交易者仍然可能需要完成多次独立操作,才能让资金从借贷市场进入保证金账户,再通过永续合约建立对冲仓位
以一笔常见的 ETH 基差交易为例,假设交易者希望持有价值 100 万美元的 ETH 现货,同时卖出等额名义价值的 ETH 永续合约,以减少价格方向敞口,并根据基差和资金费率寻找收益机会。如果交易者还需要从借贷协议获得额外稳定币,那么整个策略可能涉及存入抵押品、借入资产、购买现货、建立永续合约仓位和持续检查账户风险等多个步骤
在传统多协议架构中,这些操作可能需要拆分为多笔交易,由外部程序分别提交、等待确认并根据执行结果调整后续安排。而风险发生在这些步骤之间。假设现货买入已经成功,但永续合约空头由于市场深度不足、价格变化或其他原因未能及时建立,交易者就会暂时持有未经对冲的 ETH 价格敞口。另一方面,如果借贷已经完成,后续交易却因保证金不足或执行失败而中断,交易者还可能需要额外操作来偿还借款或重新配置资产
RISEx 所强调的原子可组合性,正是为解决这类执行割裂而设计。通过让订单簿与其他 EVM 智能合约共享执行状态,开发者可以将借贷、开仓、对冲和风险检查组织进同一笔交易。程序能够读取实时账户状态,在必要条件满足时执行完整策略,如果其中一个环节无法按照预设要求完成,整笔交易便会回滚,避免留下部分完成的操作

这种执行方式能够降低多个独立协议之间的协调成本,使自动化策略直接依据链上成交结果调整下一步操作。对于开发者而言,订单簿、保证金和外部金融协议之间的关系也由此发生变化。它们可以共享链上状态,围绕完整的交易流程构建金融产品,从而减少多系统之间反复读取数据、发送请求和等待确认的操作
RISEx 非常重视订单簿与整个 DeFi 生态的可组合能力。它将自身定位为统一交易所,希望把原本独立的订单撮合、保证金管理、资金收益和外部金融协议连接到同一个 EVM 状态环境之中。对于开发者而言,这意味着可以在同一笔交易中读取和调用不同金融组件;对于交易者而言,则有机会在减少资金重复配置的同时,使用更加复杂的自动化策略。RISEx 所追求的统一,核心是金融执行环境的统一,以及围绕共享订单簿形成的开放金融市场
但是要让订单簿、保证金和其他 DeFi 协议真正运行在同一套系统中,首先需要解决一个更加基础的问题,区块链的执行速度能否承受专业交易市场的高频需求?
以比特币为例,其主网平均每 10 分钟才产生一个区块,每秒只能处理约 3 至 7 笔交易,显然难以满足高频挂单、撤单和实时撮合的需求。即使是具备智能合约能力的以太坊,主网每秒处理的交易量也只有数十笔,2026 年第一季度的平均吞吐量约为 25.8 TPS,每个区块的生成间隔约为 12 秒
对于需要毫秒级响应的专业交易市场而言,这样的执行能力仍然存在明显瓶颈。因此,RISEx 选择依托 RISE Chain,通过并行 EVM、连续区块处理和快速预确认机制提升吞吐量与执行效率,为全链上订单簿及复杂金融策略提供基础设施支持
其核心技术之一是并行 EVM 执行引擎 pevm,通过识别能够同时执行的交易,将计算任务分配至多个 CPU 线程,提高系统对硬件资源的利用效率。不同交易之间如果不存在状态冲突,就可以并行处理,而出现冲突的操作则需要通过执行协调保证最终链上状态的一致性
在网络处理方面,RISE 还引入 Continuous Block Pipeline 与 Secured Shred Preconfirmations 等机制,进一步缩短交易执行反馈时间。根据项目此前公开的性能数据,RISE Chain 曾达到约 50,000 TPS 的峰值吞吐量,并围绕毫秒级执行延迟持续优化。随着后续技术迭代,RISE 官网又进一步展示了 100,000 TPS、10 Ggas/s 与约 3 毫秒延迟的性能指标
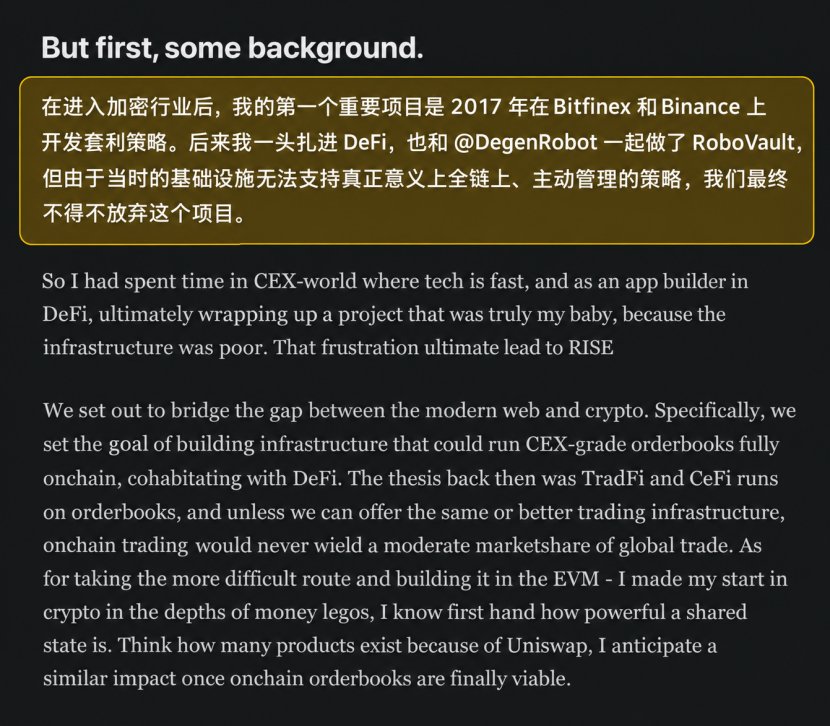
而 RISEx 为什么要沿着这条技术路线发展,其实与创始人 Sam Battenally 的个人经历有着密切关系。与许多从区块链底层技术研究进入创业领域的开发者不同,Sam 最早接触加密市场的重要经历,来自真实的交易和套利实践。他在 2025 年 11 月亲自发表的《RISE Evolution》中回忆,自己早在 2017 年便开始围绕 Bitfinex 和 Binance 开发套利策略,亲身体验过中心化交易所的高性能交易环境,也熟悉专业策略对于订单执行速度和系统稳定性的要求
Sam Battenally 毕业于澳大利亚国立大学,拥有电子、通信与机电一体化方向的工程学荣誉学士学位。进入加密行业之前,他曾在 Electro Optic Systems、Genesys Electronics Design 和 Seeing Machines 等公司从事电子工程、软硬件协同设计和软件研发工作,后来还担任过 Okra Solar 的高级软件工程师。这些经历使他的技术背景跨越硬件工程、系统软件和实际产品开发,也解释了为什么 RISE 的技术路线如此重视执行引擎、处理器利用率与底层系统性能
正推动 Sam 转向区块链基础设施创业的是他在 DeFi 应用开发中遇到的瓶颈。离开早期中心化交易套利实践之后,他与合作伙伴共同开发了 RoboVault,一款围绕链上资金管理和收益策略构建的 DeFi 产品。在担任 Robo Labs 联合创始人兼 CTO 期间,Sam 希望将更加主动的资产管理策略带入链上环境,但当时的区块链基础设施难以支撑高频、复杂且需要持续调整仓位的全链上策略。最终,团队停止了 RoboVault 的运营
在《RISE Evolution》中,Sam 坦言,自己曾经在中心化交易所体验过高速的技术系统,随后又作为 DeFi 开发者,亲手结束了一款投入大量精力的产品,原因正是底层基础设施无法满足需求。这段经历逐渐形成了 RISE 的创业逻辑:如果金融应用始终被区块链的执行性能所限制,那么开发者再怎么优化产品界面和策略逻辑,也很难彻底解决问题。与其继续在受限的环境中寻找局部解决方案,不如重新设计能够承载这些金融应用的执行基础设施
Sam 最初的创业目标,是缩小现代互联网应用与加密应用之间的性能和体验差距,让中心化交易所级别的订单簿可以完整运行在链上,并与周围的 DeFi 应用共享状态。他认为,传统金融市场和中心化加密交易所普遍依赖订单簿进行价格发现,如果链上金融长期无法提供同等级别的交易基础设施,就很难进一步扩大在全球金融市场中的份额。与此同时,Sam 曾亲自开发 DeFi 产品,因此十分清楚共享链上状态和智能合约可组合性对金融创新的重要价值
一个好的 founder 决定了好的产品
在Sam和几位合伙人的共同努力下,资本市场开始给予 RISE 更多关注。2024 年 9 月,RISE 宣布完成由 Finality Capital Partners 领投的 320 万美元种子轮融资,OrangeDAO、DACM、ether.fi Ventures、P2 Ventures、MH Ventures 和 Public Works 等机构参与,以太坊联合创始人 Vitalik Buterin、Aave 创始人 Stani Kulechov 等行业人士也位列天使投资人名单。2025 年 6 月,RISE 又宣布获得 Galaxy Ventures 领投的 400 万美元战略融资
从实际运营数据来看,RISEx 已经积累了一定规模的交易活动。根据此前检索的 DeFiLlama 数据快照,RISEx 累计永续合约交易量约为 136.11 亿美元,近 30 日交易量约为 35.17 亿美元,未平仓合约规模约为 4,015 万美元,总锁仓价值约为 2,066 万美元。相比项目早期公布的上线约四个月累计交易量突破 70 亿美元,平台的市场活动规模已进一步扩大
不过,在永续合约交易市场中,累计交易量需要结合其他指标进行理解。由于杠杆交易能够使同一笔资本反复参与开仓和平仓,名义成交规模并不直接代表平台的沉淀资产。与此同时,积分激励和交易活动也可能影响部分用户的交易行为。因此,对于 RISEx 这样处于早期增长阶段的平台而言,未平仓合约、流动性深度、真实手续费收入和用户留存情况,同样是判断其长期竞争力的重要依据。
在交易成本方面,RISEx 此前公布的基础 Maker 费率为 0.010%,Taker 费率为 0.030%,并根据滚动交易量设置不同费率等级。平台还通过交易 Gas 赞助机制,减少用户直接支付网络手续费的操作负担。对于需要频繁调整仓位的交易者而言,这些设计有助于降低部分交易成本,但最终执行质量仍取决于订单簿深度、市场波动、实际滑点和资金费率
现在来体验如此丝滑的交易还有额外奖励。RISEx 与 0xMedia 联合推出了为期一个月的交易竞赛,最高可达 16,000 美元,面向排名前十的符合条件交易者。现金奖励排名考虑个人及其两级推荐网络的有效交易量,大家除了自身交易活动之外,还可以通过推荐朋友参与竞赛https://0xmedia.co/risex
活动同时设置了独立的 2,000 Ignite 积分推荐奖励池,按照有效推荐人数排名。只要被推荐用户需要完成超过 100 美元的交易量,就能计入有效推荐

最后的最后,RISEx 能否真正开启 Perp DEX 的大一统时代,我们有理由相信它已经准备好了,现在需要等待的,就是长期的产品交付、市场流动性与真实用户需求